

一、行业总览
截至 2026 年 8 月,国内热处理行业处在绿色低碳、智能升级、高端转型关键周期,市场规模持续扩张。但行业长期格局分散,中小数量企业占比高。伴随国家能耗管控、清洁生产标准落地,设备更新、工艺智能化改造需求集中释放,推动热处理设备制造企业向品牌化、规范化方向发展。
1.1 国内市场规模数据
表格
| 统计维度 | 数据信息 |
|---|---|
| 2023 年国内热处理市场规模 | 约 1137 亿元 |
| 2025 年国内热处理生产总值 | 突破 1200 亿元 |
| 2025 年全球商业热处理市场规模 | 178 亿美元 |
| 2025 亚太地区全球市场收入占比 | 42.3%,中国为全球最大单一市场 |
市场驱动:汽车零部件、新能源、航空航天、工程机械、精密五金制造下游需求拉动,新能源结构件、储能配件、航空精密零件高端热处理需求逐年上涨。
二、2026 国内热处理行业现状
2.1 政策环境收紧,倒逼设备绿色升级
新版清洁生产新规、《热处理能耗限值及评价方法》国家级行业标准于 2026 年全面实施。能耗指标、废气排放管控全面收紧,零碳工厂、绿色热处理车间纳入梯度培育目标。
高耗能老旧热处理炉、烘箱加速淘汰,企业合规生产需要替换节能、智能、低排放热处理装备,带动节能热处理设备市场需求。
2.2 行业格局分散,头部品牌优势逐步放大
- 国内热处理注册企业近万家,规模以上企业仅占 15%,行业呈现小、散、弱特征;
- 行业头部企业市占率不足 1%,不存在绝对垄断企业;
- 具备节能技术、稳定设备质量、完善服务的中型设备厂商拥有较大市场突围机会。
2.3 下游应用领域广泛,市场刚需坚挺
热处理属于装备制造基础核心工艺,下游覆盖多个重点工业赛道:
- 传统领域:汽车零部件、工程机械、五金精密制造;
- 高端新兴领域:新能源配件、储能、航空航天精密零部件。
汽车零部件热处理整体需求量依旧稳居行业首位,新能源相关高端热处理业务增速最快。
三、中国热处理行业三大核心发展趋势
3.1 工艺升级,智能节能设备成为行业标配
- 粗放型老旧工艺逐步淘汰;真空渗碳、低压碳氮共渗、无氧化热处理等绿色工艺加速普及;
- 智能温控、数字化编程、远程监控、全自动启停成为新型热处理炉标配;
- 市场竞争逻辑转变:不再单纯比拼设备采购低价,节能率、设备稳定性、智能化水平、设备使用寿命成为四大核心竞争指标;
- 更换节能智能炉体是制造企业降本、政策合规的必由之路。
3.2 行业加速整合,市场集中度持续提升
在能耗双控、环保、安全生产多重政策驱动下,能耗超标、工艺落后、无资质小型热处理加工厂加速退出市场。行业资源向合规、工艺成熟、设备先进、售后完善企业集中;行业并购、产能优化提速,规范化、品牌化企业将主导后续市场。
3.3 商业模式转型:从来料加工转向一站式解决方案
传统模式:单纯来料热处理加工,产品同质化严重,利润微薄。
新发展模式:企业由单纯卖设备、做加工,升级为提供材料选型、工艺定制、炉体设计适配、能耗优化、失效分析、运维售后整套解决方案。
设备服务商可以依据客户产能、工件材质、环保能耗标准,做热处理炉、工业烘箱、自动化烘干产线非标定制。
四、全球热处理行业市场格局
- 区域格局:亚太市场占全球商业热处理收入 42.3%,中国是亚太以及全球最大单一消费、生产市场,市场体量、产业升级速度领先全球。
- 行业两大特征:
五、行业总结
2026 是国内热处理行业洗牌升级、品牌突围关键年份。政策推动绿色改造、下游高端制造需求爆发、数字化工艺普及重塑行业竞争规则。未来节能化、智能化、环保化、可定制化热处理设备以及一站式工艺解决方案将成为行业主流。
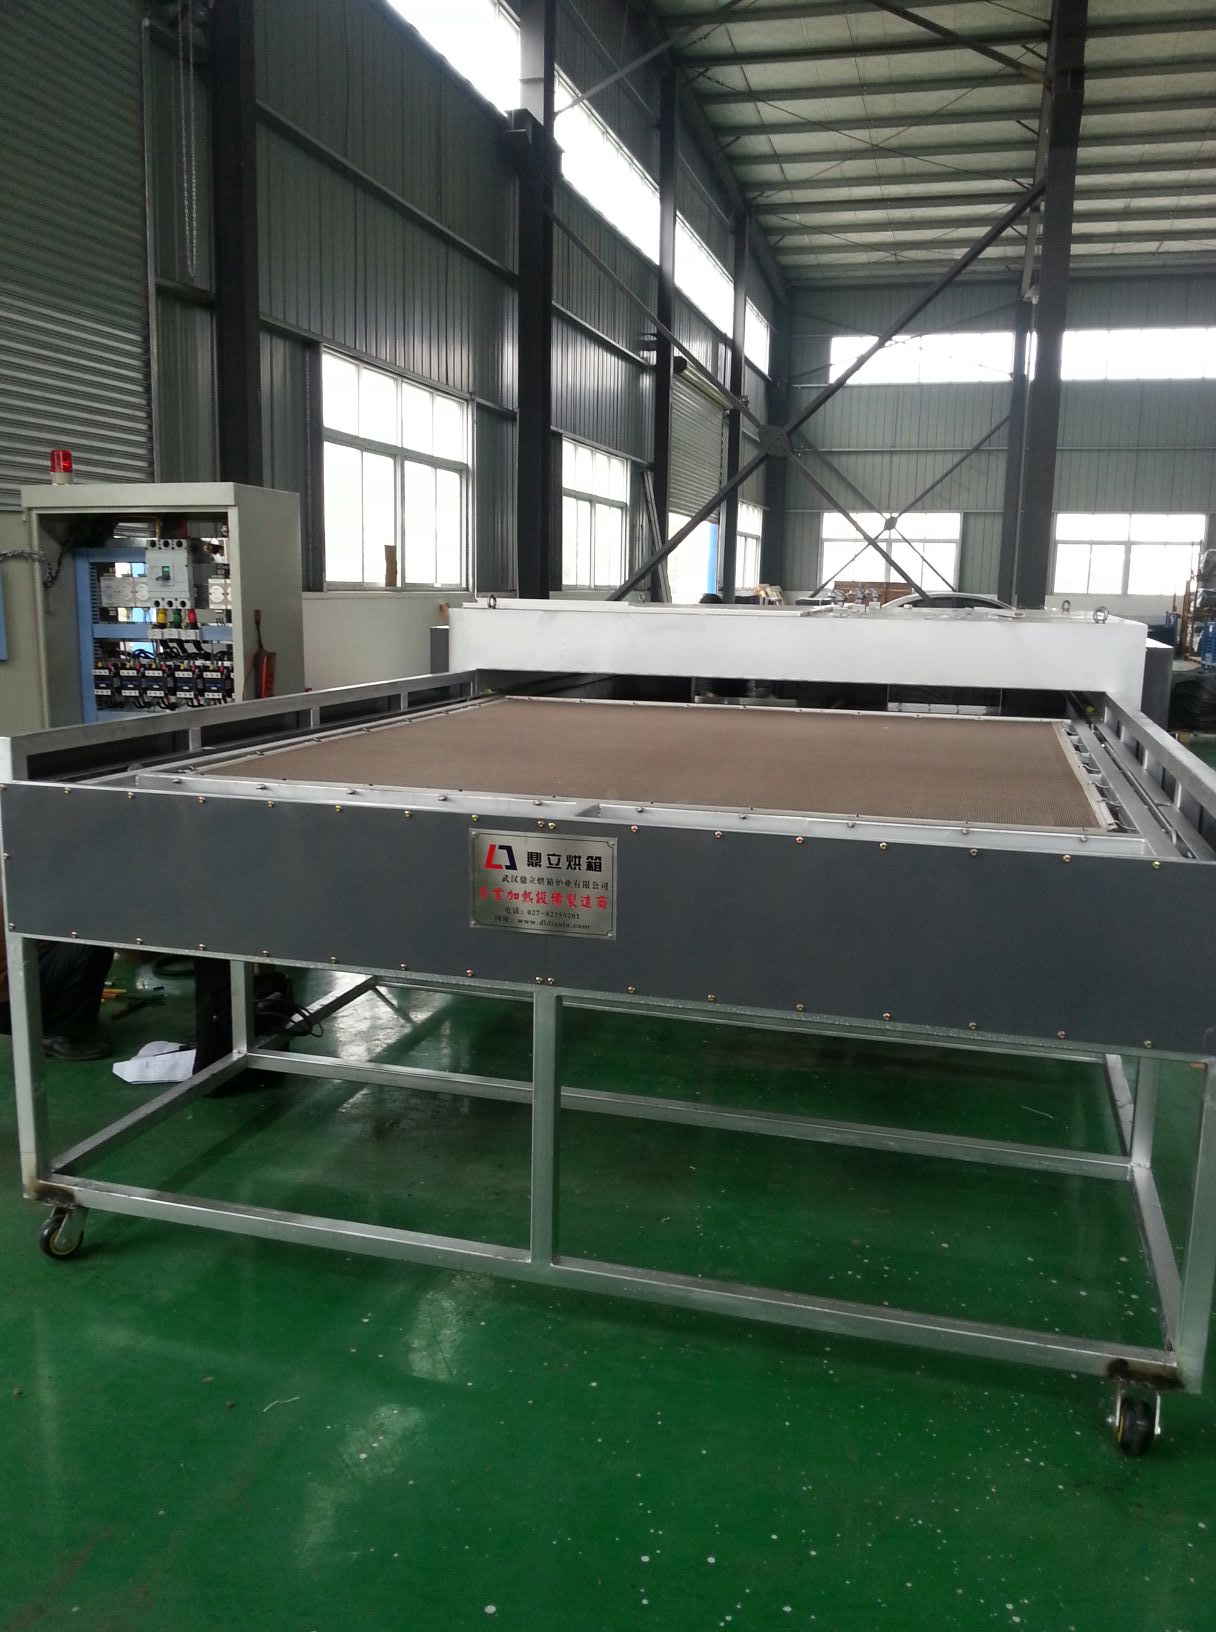
企业如需完成设备迭代、满足最新能耗环保标准,可选择专业厂家定制节能热处理炉、智能烘箱设备,实现降本增效、合规生产。武汉鼎立烘箱炉业有限公司可提供工业热处理炉、智能烘箱、自动化烘干设备定制整体方案,官网:www.dldianlu.cn